RBI ने 4 साल बाद बढ़ाया रेपो रेट, महंगे होंगे होम-कार लोन, EMI पर भी पड़ेगा असर

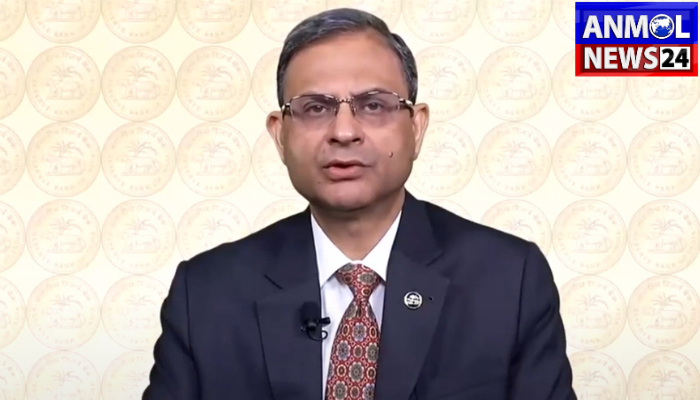
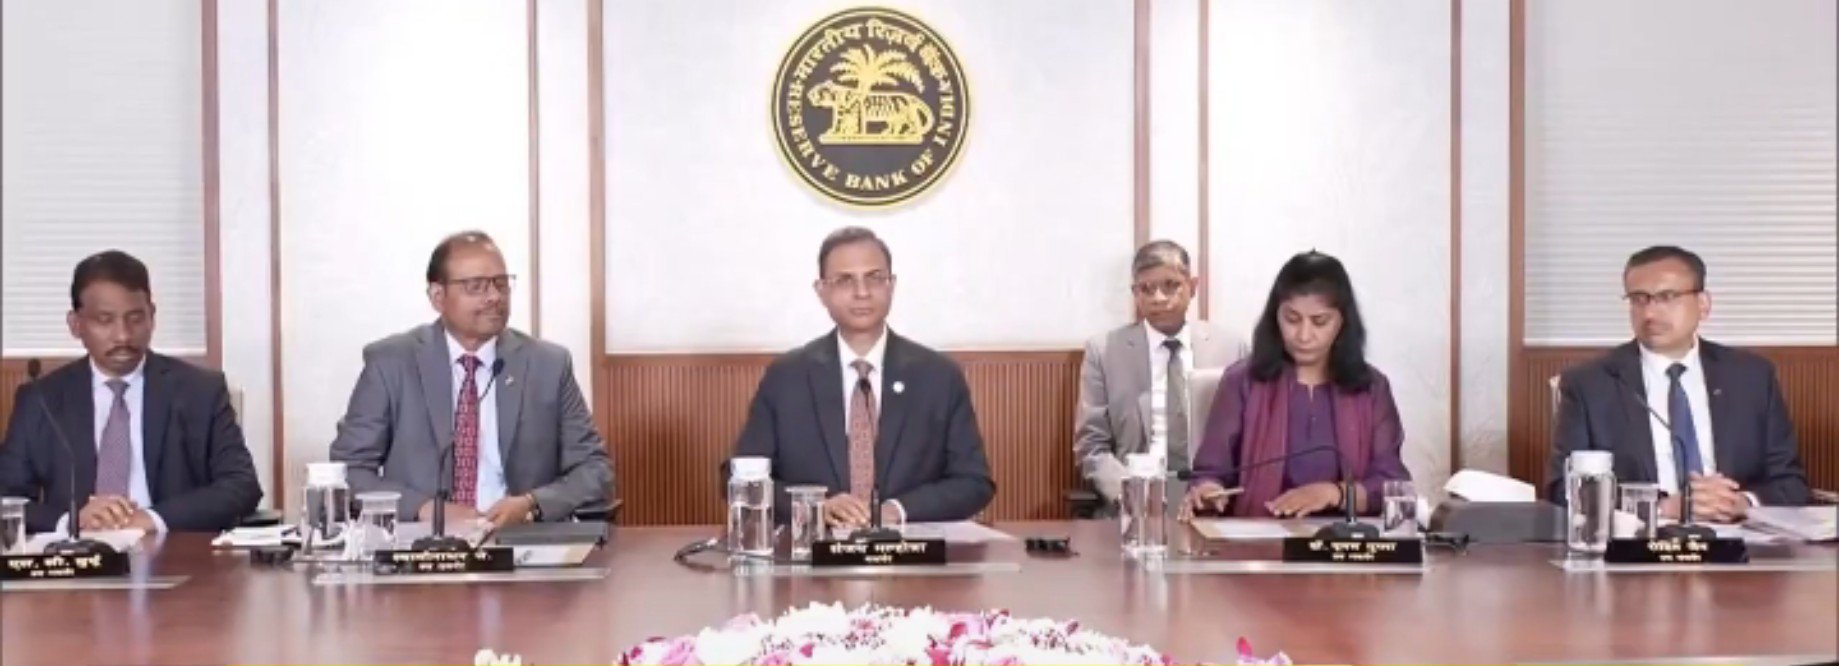
RBI Hikes Repo Rate: भारतीय रिजर्व बैंक यानी RBI ने करीब चार साल बाद रेपो रेट में बढ़ोतरी की है। 7 अक्टूबर को मॉनिटरी पॉलिसी कमेटी यानी MPC की तीन दिन चली बैठक के बाद RBI गवर्नर संजय मल्होत्रा ने रेपो रेट 5.25 फीसदी से बढ़ाकर 5.50 फीसदी करने का ऐलान किया। यानी ब्याज दर में 0.25 फीसदी की बढ़ोतरी की गई है। फरवरी 2023 के बाद यह पहली बार है, जब RBI ने रेपो रेट बढ़ाया है। रेपो रेट वह ब्याज दर है, जिस पर RBI बैंकों को कम अवधि के लिए कर्ज देता है। जब RBI बैंकों के लिए पैसा महंगा करता है तो बैंकों की फंडिंग लागत बढ़ती है। इसका असर आगे ग्राहकों को मिलने वाले लोन पर पड़ सकता है। होम लोन, कार लोन और दूसरे फ्लोटिंग रेट वाले कर्ज की ब्याज दरें बढ़ सकती हैं।
RBI का मुख्य मकसद महंगाई को काबू में रखना है। केंद्रीय बैंक के मुताबिक कच्चे तेल की बढ़ती कीमतों, वैश्विक आर्थिक दबाव और खराब मौसम के कारण खाद्य महंगाई का जोखिम बढ़ा है। ऐसे में ब्याज दर बढ़ाकर बाजार में कर्ज और खर्च की रफ्तार को नियंत्रित करने की कोशिश की गई है। रेपो रेट में 0.25 फीसदी की बढ़ोतरी का सीधा असर हर ग्राहक की EMI पर एक जैसा नहीं होगा। यह इस बात पर निर्भर करेगा कि उसका लोन किस ब्याज दर से जुड़ा है और बैंक नई दर कितनी बढ़ाता है। खासकर रेपो रेट से जुड़े फ्लोटिंग रेट लोन लेने वाले ग्राहकों पर इसका असर पड़ सकता है। उदाहरण के तौर पर 20 लाख रुपए के 20 साल के लोन पर ब्याज दर 8.75 फीसदी से बढ़कर 9 फीसदी होने पर अनुमानित EMI 17,674 रुपए से बढ़कर 17,995 रुपए हो सकती है। यानी करीब 321 रुपए महीने का अंतर आएगा। पूरे 20 साल में ब्याज का बोझ करीब 76,874 रुपए बढ़ सकता है।
मौजूदा ग्राहकों पर क्या होगा असर ?
इसी तरह 30 लाख रुपए के 20 साल के लोन पर ब्याज दर 8.75 फीसदी से 9 फीसदी होने पर अनुमानित EMI 26,511 रुपए से बढ़कर 26,992 रुपए हो सकती है। यानी हर महीने करीब 481 रुपए ज्यादा देने पड़ सकते हैं। पूरे लोन की अवधि में अतिरिक्त ब्याज करीब 1.15 लाख रुपए तक हो सकता है। ये आंकड़े अनुमानित हैं और वास्तविक EMI बैंक की दर, लोन की शर्तों और रीसेट नियमों पर निर्भर करेगी। अगर किसी ग्राहक का होम, कार या पर्सनल लोन फ्लोटिंग ब्याज दर पर है और वह रेपो रेट से जुड़ा हुआ है तो बैंक नई दर लागू होने के बाद ब्याज बढ़ा सकता है। ऐसी स्थिति में ग्राहक की EMI बढ़ सकती है या बैंक लोन की अवधि बढ़ा सकता है। नया लोन लेने वालों के लिए भी ब्याज दर बढ़ने का मतलब ज्यादा भुगतान हो सकता है। इसके अलावा ज्यादा EMI के कारण बैंक ग्राहक की लोन लेने की क्षमता का आकलन भी पहले से अलग तरीके से कर सकते हैं। (RBI Hikes Repo Rate)
आगे ब्याज दर घटने की उम्मीद क्यों कम हुई ?
RBI ने अपनी मौद्रिक नीति के रुख में भी बदलाव किया है। अब उसका रुख ‘कैलिब्रेटेड टाइटनिंग’ यानी धीरे-धीरे मौद्रिक सख्ती की तरफ है। आसान शब्दों में इसका मतलब है कि फिलहाल ब्याज दरों में कटौती की गुंजाइश कम हो गई है। आने वाली बैठकों में RBI महंगाई और आर्थिक परिस्थितियों को देखकर दरों को स्थिर रखने या जरूरत पड़ने पर और बढ़ाने का फैसला कर सकता है। जानकारों के मुताबिक 0.25 फीसदी की बढ़ोतरी उम्मीद के मुताबिक थी, लेकिन पॉलिसी स्टांस में बदलाव ज्यादा महत्वपूर्ण है। जानकारों ने आने वाले समय में 0.25 से 0.50 फीसदी तक और बढ़ोतरी की संभावना जताई है। हालांकि यह भी कहा है कि यह बदलाव महंगाई के जोखिम को बढ़ने से रोकने की कोशिश को दिखाता है। RBI से बैंक जिस दर पर पैसा लेते हैं, उसमें बदलाव का असर बैंक की फंडिंग लागत पर पड़ता है। इसके बाद बैंक अपने लोन की ब्याज दरों में बदलाव कर सकते हैं। (RBI Hikes Repo Rate)
एक नजर में समझें पूरा खेल
ब्याज महंगा होने पर कर्ज लेना कम आकर्षक हो सकता है। इससे घर, कार या कारोबार के लिए कर्ज की मांग घट सकती है और अर्थव्यवस्था में खर्च की रफ्तार कम होने से महंगाई को नियंत्रित करने में मदद मिल सकती है। रेपो रेट अब 5.50 फीसदी है। इसमें 0.25 फीसदी की बढ़ोतरी की गई है। फरवरी 2023 के बाद यह पहली बढ़ोतरी है। RBI का यह फैसला मुख्य रूप से महंगाई के जोखिम को देखते हुए लिया गया है। इसका सबसे सीधा असर रेपो रेट से जुड़े फ्लोटिंग लोन की ब्याज दर और भविष्य में मिलने वाले नए कर्ज पर पड़ सकता है। फिलहाल RBI के फैसले का सबसे सीधा असर लोन लेने वालों पर पड़ सकता है। रेपो रेट बढ़ने से EMI बढ़ने या लोन की अवधि लंबी होने की संभावना है। वहीं आने वाले महीनों में ब्याज दरों में कटौती की उम्मीद भी कमजोर हुई है। अब सबकी नजर महंगाई के अगले आंकड़ों और RBI के अगले फैसले पर रहेगी। (RBI Hikes Repo Rate)